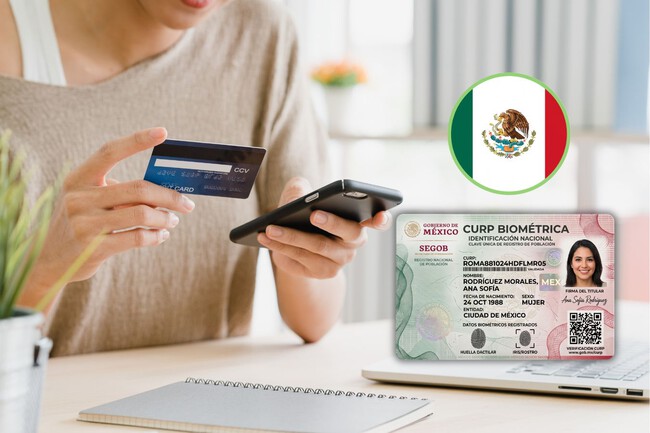
Tus datos biométricos parecen opcionales, hasta que los trámites empiecen a depender de ellos.
La CURP Biométrica comenzó su proceso de implementación en México en julio de 2025. Sin embargo, su incorporación sigue siendo voluntaria y gradual: no todas las personas tienen todavía registrados datos como la fotografía y las huellas dactilares.
El detalle es que esta situación podría cambiar en la práctica si la nueva infraestructura digital del Gobierno de México comienza a utilizarse para realizar trámites como abrir una cuenta bancaria por internet. La propuesta de Ley de Economía Digital plantea que las instituciones financieras puedan validar la identidad de una persona a distancia mediante la CURP Digital o el Expediente Digital Ciudadano.
Con ello, la CURP Biométrica podría convertirse en una pieza necesaria para contratar servicios financieros o hacer cualquier trámite desde el celular o una computadora, aunque el registro biométrico no sea todavía un requisito obligatorio.
La CURP Biométrica es voluntaria, pero podría ser necesaria para hacer trámites
La incorporación de los datos biométricos a la CURP es, por ahora, un proceso voluntario. Sergio Méndez Silva, abogado especialista en materia administrativa y socio de Zavala Abogados, explicó a El Economista que las personas pueden decidir si realizan el trámite para incorporar su fotografía y huellas dactilares.
El escenario cambia cuando se considera el papel que podría tener esta identificación en los trámites digitales. El especialista señaló que, aunque obtener la CURP Biométrica sea voluntaria, podría terminar funcionando como un requisito que se convierta en el documento principal para realizar cualquier tipo de trámite.
“Aunque sea voluntario obtener la CURP biométrica, en realidad es obligatorio porque te deja fuera de todo trámite”, afirmó.
La diferencia es importante: no se trata de que la ley establezca directamente que todas las personas deben tramitar la CURP Biométrica, sino de que determinados servicios podrían comenzar a depender de la infraestructura digital asociada a ella. Y uno de los casos que ya aparece sobre la mesa es el financiero.
La CURP Digital y la Biométrica no son dos documentos diferentes
Antes de hablar de su posible uso para abrir cuentas bancarias, hay una diferencia que conviene aclarar. La CURP Digital y la CURP Biométrica no son dos documentos distintos. De acuerdo con Samantha Beltrán, especialista en cumplimiento regulatorio y riesgos del sistema financiero, consultada por El Economista, la CURP Digital es la versión electrónica de la CURP Biométrica.
Ambas contienen los mismos datos de identificación: nombre y apellidos, fecha de nacimiento, sexo o género, lugar de nacimiento, nacionalidad y la clave alfanumérica de la CURP. La versión biométrica suma la fotografía y las huellas dactilares, aunque, por ahora, no todas las personas han incorporado esta información a su registro.
Por eso, cuando se habla de CURP Digital en el contexto de la nueva legislación, no necesariamente se está hablando de una identificación diferente. Se trata de la versión digital del documento que concentra los datos de identidad y que puede incorporar información biométrica.
El Expediente Digital Ciudadano conectará los datos que ya tiene el gobierno de los mexicanos
Para que la CURP pueda utilizarse como una llave digital no basta con tener una clave alfanumérica. La propuesta también contempla el Expediente Digital Ciudadano, una infraestructura diseñada para conectar información que actualmente se encuentra en distintas dependencias.
Samantha Beltrán explicó que no se trata de una nueva identificación, sino de una forma de recopilar e interconectar información que permite identificar a una persona con mayor detalle.
La lógica es relativamente sencilla: una persona ya tiene su CURP, su acta de nacimiento y otros documentos registrados ante distintas autoridades. El Expediente Digital Ciudadano permitiría que esas fuentes puedan interoperar cuando se realiza un trámite.
“Tú tienes tu CURP, tu acta de nacimiento y vas a hacer determinado trámite. Supuestamente, con este Expediente Digital Ciudadano se permite interoperar entre distintas dependencias”
El concepto proviene de la Ley Nacional para Eliminar Trámites Burocráticos, que contempla un conjunto de documentos digitales asociados a una persona y utilizables para resolver trámites, servicios y actos jurídicos y administrativos.
Un ejemplo de cómo puede funcionar un esquema de este tipo ya existe en Ciudad de México. Méndez mencionó la Cuenta Llave CDMX, donde una persona puede concentrar servicios como su tarjeta de circulación, licencia, pago de impuestos, pago del agua o información relacionada con multas.
La diferencia es que llevar esta infraestructura a escala nacional todavía es un proceso gradual que puede tomar tiempo. La autoridad no ha informado cuál es el avance completo en la integración de las bases de datos que formarían este ecosistema.
Así se usará la CURP Digital para abrir una cuenta bancaria por internet
Con la infraestructura funcionando, el siguiente paso sería llevarla a los servicios financieros. La propuesta de Ley de Economía Digital plantea que las instituciones puedan validar la identidad de una persona a distancia mediante la CURP Biométrica o Digital y el Expediente Digital Ciudadano.
Esto permitiría que una persona pueda solicitar una cuenta de ahorro, un crédito, un seguro u otros servicios financieros desde internet, sin tener que acudir necesariamente a una sucursal.
La CURP funcionaría así como una pieza de la validación de identidad. El banco podría acceder digitalmente a la información necesaria para comprobar quién está realizando el trámite y utilizarla para integrar su expediente.
Beltrán explicó que esto no eliminaría las obligaciones que tienen las instituciones financieras respecto de sus clientes y sus mecanismos de confianza. Lo que cambiaría sería la posibilidad de transferir o compartir información de manera digital para realizar esa verificación de identidad.
Por eso, la propuesta no plantea simplemente sustituir una identificación física por una CURP electrónica. El cambio más importante está en la posibilidad de que distintas fuentes de información puedan comunicarse entre sí y que los bancos utilicen esa infraestructura para validar a sus clientes a distancia.
El problema todavía está en cómo se compartirán los datos
La misma infraestructura que podría hacer más sencillo abrir una cuenta desde el celular también plantea preguntas sobre quién administra y cómo se manejará la información de los ciudadanos. La CURP tradicional y la CURP Biométrica no están bajo la responsabilidad de la misma institución: mientras la CURP Digital es gestionada por el Registro Nacional de Población (Renapo), la CURP Biométrica queda a cargo de la Agencia de Transformación Digital y Telecomunicaciones, debido a la incorporación de datos biométricos.
Los especialistas consultados señalaron que la iniciativa todavía no aclara por completo los procedimientos para implementar el sistema ni ofrece certeza sobre todos los mecanismos de protección de datos personales.
La intención es dar trazabilidad a los datos de una misma persona, pero todavía falta conocer cómo se autorizarán las consultas, qué instituciones podrán acceder a la información y bajo qué condiciones.
Méndez también cuestionó la posibilidad de implementar una infraestructura de esta magnitud sin suficiente planeación, difusión, información y capacitación para los ciudadanos.
Por ahora, la CURP Biométrica sigue siendo un trámite voluntario y la infraestructura nacional todavía está en proceso de implementación. Sin embargo, si la propuesta avanza, esta identificación podría convertirse en una pieza habitual para comprobar quién eres al contratar servicios financieros o cualquier trámite desde el celular.
Imagen | Magnific / Xataka México Gemini
En Xataka México | México quiere reducir una comisión que los bancos cobran por cada pago con tarjeta: esto propone Banxico
En Xataka México | Cobrar comisión por pagar con tarjeta es más común de lo que parece en México. Profeco ya suspendió una tienda
Ver todos los comentarios en https://www.xataka.com.mx
VER 0 Comentario