Valeria Romero
EditoraValeria Romero Guevara es periodista y creadora de contenido especializada en tecnología, negocios y cultura digital. Egresada de la UNAM, con más de seis años de experiencia analizando cómo los avances tecnológicos impactan la vida cotidiana, desde la inteligencia artificial hasta los smartphones que marcan tendencia. Disfruta del cine de terror y ama a los animales. Siempre trae un gadget en la bolsa, lista para descubrir y contar la próxima innovación.
Comprar en el supermercado, pedir un Uber o pagar las suscripciones de streaming son gastos que ya son parte del presupuesto mensual de millones de mexicanos. Algunas tarjetas de crédito ofrecen recompensas por estas compras, pero generalmente el cashback se utiliza para recuperar una parte del dinero gastado. Novacard quiere llevar este beneficio más allá: permitir que las compras cotidianas también ayuden a aumentar el crédito disponible.
Como parte de esta apuesta, Novacard presentó en México Vive Consentido, una campaña con la que busca que los usuarios aprovechen mejor los beneficios de sus tarjetas y tengan mayor claridad sobre cómo funciona su crédito. La propuesta combina recompensas por compras, herramientas para administrar los gastos y un esquema de pagos adaptado a las quincenas. Entre sus principales atractivos destaca Limit Booster, una función que permite convertir el cashback acumulado en una ampliación del límite de crédito disponible, en lugar de utilizarlo únicamente para reducir el saldo pendiente.
Novacard es una fintech mexicana operada por Unitron Technology, S.A.P.I. de C.V., una empresa de servicios financieros con sede en Ciudad de México que utiliza la red de pagos de Mastercard. Comenzó operaciones en noviembre de 2024 y alcanzó los 300,000 usuarios en septiembre de 2026, el triple de los 100,000 que registraba en febrero. Con este crecimiento, busca diferenciarse en un mercado donde cada vez más empresas compiten por atraer a quienes utilizan tarjetas digitales.
Novacard quiere que tus compras se conviertan en más crédito con Limit Booster
El funcionamiento de Limit Booster parte de las recompensas que los usuarios reciben al pagar con su tarjeta. Novacard ofrece 5% de cashback en supermercados elegibles y 0.5% en compras generales, además de promociones con más de 70 marcas.
A diferencia de otros esquemas de recompensas, Novacard permite elegir qué hacer con ese dinero. Los clientes pueden utilizarlo para reducir el saldo de su tarjeta, conservarlo como saldo a favor para futuras compras o convertirlo en una ampliación del crédito disponible.
En entrevista con Xataka México, Santiago Lizaso, CMO de Novacard, explicó que esta herramienta busca adaptar el producto a las necesidades de cada consumidor.
"Lo puedes utilizar para aumentar tu línea de crédito", señaló al explicar cómo las recompensas obtenidas por las compras diarias pueden transformarse en mayor capacidad de financiamiento.
Sin embargo, hay una diferencia importante. El aumento de crédito que se obtiene con Limit Booster es temporal, no permanente, de acuerdo con las condiciones publicadas por Novacard. Esto significa que, si una persona tiene una línea autorizada de 5,000 pesos y utiliza 100 pesos de cashback para ampliarla, podría disponer de 5,100 pesos, pero esos 100 pesos adicionales no se convierten en un incremento definitivo de su límite de crédito. Además, la función no está disponible para los usuarios del Plan Start.
Esta estrategia responde a los hábitos de sus clientes. Según cifras presentadas por Novacard, el transporte concentra el 16.6% de sus transacciones, seguido de los servicios digitales o suscripciones, con 13.1%; las tiendas de conveniencia, con 12.4%; y los supermercados, con 11.8%. Estas cuatro categorías representan el 53.9% de las operaciones que más realizan los clientes de Nova, lo que muestra el peso de los gastos cotidianos en el uso de sus tarjetas.
En México pensamos en quincenas y Novacard quiere que el crédito funcione igual
Además del cashback, Novacard apuesta por un esquema de pagos diseñado alrededor de los hábitos financieros de los mexicanos. En lugar de utilizar un ciclo mensual tradicional, sus tarjetas funcionan mediante 14 días para realizar compras y otros 14 días para pagar, con un periodo total de 28 días.
Lizaso explicó que este modelo busca adaptarse a la forma en que muchos trabajadores mexicanos reciben su salario cada 15 días y organizan sus gastos en función de esos depósitos.
"En México nuestra vida se maneja bajo el esquema de quincenas", comentó el directivo.
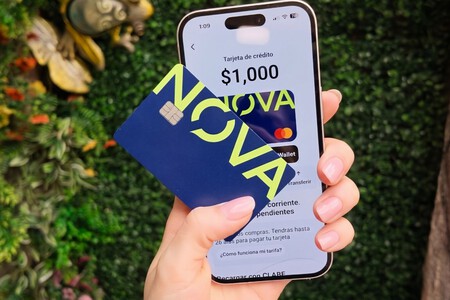
De acuerdo con el CMO de Novacard, revisar las compras realizadas durante las últimas dos semanas puede resultar más sencillo que recordar todos los gastos de un mes. "Periodos más cortos son mejores para el usuario en términos de previsibilidad y también para nosotros para ofrecer mejores condiciones".
Con este modelo, Novacard busca que los usuarios tengan mayor claridad sobre cuánto deben pagar, cuándo vence su plazo y qué comisiones podrían generar si dejan un saldo pendiente.
La fintech mexicana ofrece dos productos: Plan Start, con líneas de crédito iniciales desde 1,000 pesos y posibilidad de aumentar hasta 21,000 pesos, dirigido a personas que buscan construir o reconstruir su historial crediticio. Plan Uno, para quienes ya cuentan con experiencia crediticia. Para contratar el Plan Start, los usuarios deben pagar 500 pesos por apertura de cuenta.
Ambos funcionan sin anualidad y bajo un modelo que Novacard presenta como libre de intereses. Sin embargo, si el usuario no liquida su deuda dentro del plazo establecido, se cobran comisiones de 10 pesos diarios más IVA en Plan Start y 29 pesos diarios más IVA en Plan Uno. La empresa informa un CAT promedio de 163.9% sin IVA, calculado al 1 de noviembre de 2026.
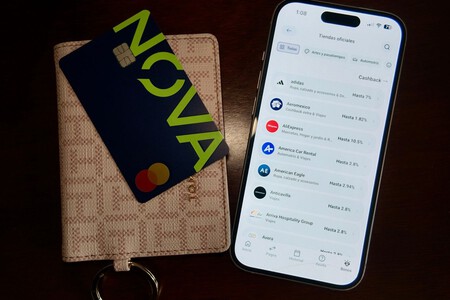
Según un ejemplo mostrado en su aplicación, si un usuario gasta 450 pesos y al finalizar los 28 días solo paga el mínimo de 199 pesos, se le cobran 232 pesos de comisiones acumuladas, incluido el IVA, por lo que todavía deberá 483 pesos. Los 199 pesos corresponden únicamente a este ejemplo, ya que el pago mínimo puede variar según cada cliente. Las comisiones se acumulan desde la compra, pero se condonan si se liquida el saldo completo dentro del plazo. Además, los pagos posteriores pueden destinarse primero a cubrir comisiones pendientes, sin reducir la deuda original.
En este sentido, Lizaso aseguró que la transparencia sobre los costos es uno de los elementos centrales de su propuesta. "El usuario sabe desde el día cero cuánto va a pagar en caso de que no cubra su saldo en el periodo de pago", explicó.
Novacard ya tiene 300,000 usuarios, pero México todavía enfrenta barreras para acceder al crédito
El crecimiento de Novacard ocurre en un mercado donde tener una tarjeta no necesariamente significa utilizarla. Según cifras del Banco de México correspondientes al primer trimestre de 2026, existen 48.9 millones de tarjetas de crédito vigentes en el país, pero solo 26.6 millones son utilizadas de forma activa.
Novacard también citó datos de inclusión financiera que reflejan algunas de las barreras que enfrentan los consumidores: el 38.4% de los encuestados señaló que no le gusta endeudarse, mientras que el 20.7% consideró que no cumplía los requisitos para obtener crédito.
Frente a este panorama, Lizaso explicó que Novacard busca ofrecer alternativas para diferentes perfiles, desde personas que nunca han tenido una tarjeta hasta quienes desean reconstruir su historial crediticio.
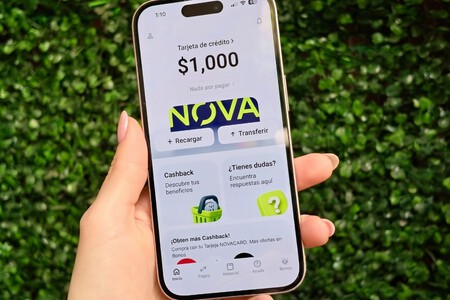
Novacard reconoce que México es un mercado altamente competido, pero considera que los ciclos de pago más cortos, las comisiones fijas y las recompensas que pueden convertirse en más crédito representan una oportunidad para diferenciarse.
Actualmente, Novacard tiene presencia en todo México, aunque sus principales mercados son Estado de México, Ciudad de México, Jalisco, Nuevo León y Veracruz.
De cara a 2027, la fintech espera mantener su ritmo de crecimiento, aunque todavía no ha anunciado una meta específica de clientes, ni si tiene intenciones de solicitar una licencia bancaria. Su apuesta es que el crédito no solo sirva para realizar compras, sino que los consumidores puedan tener mayor transparencia y comprender sus costos, administrar sus pagos y desarrollar gradualmente su capacidad financiera.
Imagen | Xataka México
En Xataka México | Comprar por internet no siempre significa pagar con tarjeta de crédito: así prefieren hacerlo los mexicanos
En Xataka México | Revolut quiere que cambiar tu nómina de banco sea tan fácil como usar el celular: así podrás hacerlo en México
Ver 0 comentarios