Obed Nares
Editor JrMe apasionan las palabras, la creatividad, el entretenimiento, la tecnología y la innovación. Soy mexicano, periodista, escritor, artista y disque filósofo.
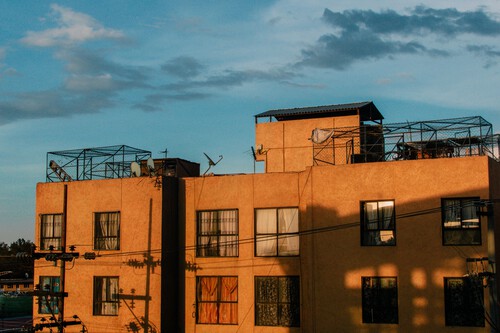
Tener una casa es uno de los principales objetivos patrimoniales de millones de familias mexicanas. El problema es que, después de comprarla o construirla, muy pocas la protegen frente a un incendio, inundación, terremoto o cualquier otro desastre capaz de destruir años de trabajo. En México, solo 26% de las viviendas cuenta con algún seguro, según datos de la Asociación Mexicana de Instituciones de Seguros (AMIS) citados por El Economista. Eso equivale, aproximadamente, a una de cada cuatro casas.
La situación resulta todavía más llamativa al revisar cómo fueron contratadas esas pólizas, pues únicamente 6.5% corresponde a seguros adquiridos por decisión de sus propietarios. El resto de la protección está relacionado principalmente con créditos hipotecarios. Un comunicado de GNP Seguros, con cifras de la AMIS correspondientes a 2024, presenta una proporción similar: 25% de las viviendas estaba asegurado, pero 18% tenía protección ligada a una hipoteca y solamente 7% contaba con un seguro voluntario.
México vive rodeado de riesgos naturales
La baja contratación contrasta con la exposición del país a distintos fenómenos naturales. De acuerdo con información del Atlas Nacional de Riesgos retomada por GNP, 66% de las entidades mexicanas se encuentra en riesgo alto o muy alto de inundaciones, 34% está expuesto a sismos, 31% a sequías y 25% a afectaciones por ondas de calor.
La Ciudad de México es uno de los casos más paradójicos. Pese a su riesgo sísmico y a la experiencia dejada por los terremotos de 1985 y 2017, solo 17.4% de sus viviendas está asegurado, según las cifras estatales de la AMIS publicadas por El Economista. En contraste, Nuevo León registra una penetración de 70.2%, Quintana Roo de 55.3% y Coahuila de 43.1%. En la parte más baja se encuentran Oaxaca, con 6.5%; Chiapas, con 8%, y Guerrero, con 11.6%.
Los seguros no solamente cubren terremotos
La falta de contratación está relacionada con la percepción de que estos productos son costosos, difíciles de entender o innecesarios. La Encuesta Nacional de Inclusión Financiera 2024 indica que 76.5% de las personas de entre 18 y 70 años no tiene ningún tipo de póliza. Entre quienes nunca han utilizado un seguro, 33.7% asegura que no lo necesita o no le interesa, 24% dice no tener dinero o contar con ingresos variables, 15.4% considera que son demasiado caros y 12.8% no sabe cómo funcionan o dónde contratarlos.
Sin embargo, la CONDUSEF explica que un seguro de hogar puede cubrir incendios, explosiones, terremotos, erupciones volcánicas, inundaciones, huracanes, robo, rotura de cristales y responsabilidad civil por daños ocasionados a terceros. Algunas pólizas también incluyen plomería, reparaciones eléctricas, remoción de escombros o el pago temporal de otra vivienda.
Eso no significa que todas las pólizas cubran cualquier daño. La revista Proteja su Dinero de la CONDUSEF advierte que pueden existir exclusiones para asentamientos, hundimientos, deslaves, agrietamientos y filtraciones de aguas subterráneas. Por eso recomienda revisar las cláusulas, declarar el valor real del inmueble y considerar los riesgos específicos de su ubicación.
Un incendio puede borrar décadas de patrimonio
Los incendios representaron 43% de los siniestros reportados en viviendas durante los últimos cuatro años, de acuerdo con otro comunicado de GNP basado en información de la AMIS. Solo durante 2025, la aseguradora pagó más de 98 millones de pesos por seguros de hogar, incluidos 22.3 millones relacionados con incendios.
En los cinco años anteriores, GNP había desembolsado más de 825 millones de pesos por siniestros en casas. El 54% correspondió a riesgos hidrometeorológicos, como lluvias, inundaciones y huracanes. La diferencia entre tener o no una póliza también puede medirse en tiempo. Según la AMIS, una familia asegurada puede recuperarse de un siniestro en dos o tres años. Sin protección, regresar a su situación financiera previa puede tomar hasta una década.
Imagen de portada | Pexels
En Xataka México | La CFE ya tiene plan para 2026 y su prioridad será una: reducir el desperdicio de electricidad
En Xataka México | Quedarte sin internet al llegar a México puede ser un gran problema: así puedes contratar una línea siendo extranjero
Ver 0 comentarios