Valeria Romero
EditoraValeria Romero Guevara es periodista y creadora de contenido especializada en tecnología, negocios y cultura digital. Egresada de la UNAM, con más de seis años de experiencia analizando cómo los avances tecnológicos impactan la vida cotidiana, desde la inteligencia artificial hasta los smartphones que marcan tendencia. Disfruta del cine de terror y ama a los animales. Siempre trae un gadget en la bolsa, lista para descubrir y contar la próxima innovación.
México quiere reducir su dependencia del efectivo y tiene una meta ambiciosa: que los pagos digitales representen el 50% de las operaciones durante el primer año, hacia 2027. Con la recién aprobada Ley de Economía Digital para Pagos Digitales y Electrónicos, el gobierno busca que cada vez más personas puedan pagar sus compras y servicios sin utilizar billetes o monedas.
Sin embargo, México no es el primer país de Latinoamérica que intenta cambiar la manera en que sus habitantes utilizan el dinero. Brasil se ha convertido en uno de los mayores casos de éxito gracias a Pix, un sistema de pagos instantáneos que en apenas cinco años consiguió concentrar más de la mitad de las transacciones de pago registradas en el país.
Lo interesante es que Brasil comparte muchos desafíos con México. Ambos tienen poblaciones numerosas, grandes desigualdades económicas y millones de pequeños negocios que dependen del efectivo. Por eso, la historia de Pix no solo representa un éxito tecnológico, sino también un ejemplo de inclusión financiera que puede ofrecer importantes lecciones para la nueva cruzada de México por digitalizar sus pagos.
Pix nació en 2020 y cinco años después ya superaba a las tarjetas y al efectivo en Brasil
La historia de Pix comenzó en 2014, cuando el Banco Central de Brasil empezó a explorar la posibilidad de crear un sistema que permitiera enviar dinero en segundos, a cualquier hora y sin depender de los horarios de los bancos. Sin embargo, fue hasta 2018 cuando reunió a más de 130 representantes del sector financiero para comenzar a desarrollar el proyecto.
Dos años después, en febrero de 2020, apareció oficialmente el nombre Pix, que hace referencia a conceptos como tecnología, transacciones y píxeles. Finalmente, el 16 de noviembre de ese año comenzó a funcionar plenamente.
Su propuesta era sencilla: cualquier persona podría enviar dinero desde la aplicación de su banco utilizando un número telefónico, correo electrónico o código QR. Las transferencias serían inmediatas, estarían disponibles las 24 horas y serían gratuitas para las personas físicas.
Pero Brasil tomó otra decisión importante. El Banco Central estableció que las instituciones financieras con más de 500,000 cuentas activas debían ofrecer Pix. Así, los usuarios podían utilizarlo desde sus aplicaciones bancarias, sin necesidad de descargar otra plataforma.
La estrategia funcionó. Los bancos tradicionales y digitales comenzaron a incorporar el sistema, mientras que los comercios encontraron una alternativa para recibir pagos sin depender de terminales bancarias. Para 2024, Pix ya procesaba 63,000 millones de transacciones anuales, por un valor de 26.4 billones de reales, según cifras del Banco Central de Brasil.
Ese mismo año, Pix ya había superado al efectivo y a las tarjetas como el método de pago utilizado con mayor frecuencia. Según una encuesta del Banco Central de Brasil, el 46.1% de los brasileños encuestados lo utilizaba como su principal forma de pago, frente al 22% que prefería los billetes y monedas y el 17.4% que recurría a las tarjetas de débito.
Su crecimiento continuó en 2025. Durante el segundo semestre de ese año, Pix concentró el 54.7% de las transacciones de pago registradas en Brasil, mientras que las tarjetas de crédito, débito y prepago representaron juntas el 30.4%. Cinco años después de su lanzamiento, Pix se había consolidado como el medio de pago más utilizado del país, aunque el efectivo seguía circulando.
Pix se volvió tan popular que hasta los vendedores de las playas de Río de Janeiro lo utilizan
En Brasil, pagar con Pix se ha vuelto tan cotidiano como utilizar efectivo. Desde restaurantes y supermercados hasta vendedores ambulantes en las playas de Río de Janeiro, miles de negocios aceptan pagos mediante códigos QR. Basta con abrir la aplicación bancaria, escanear el código y confirmar la operación.
Su crecimiento se refleja en las cifras. Según el Banco Central de Brasil, en septiembre de 2026 más de 150 millones de personas utilizaron Pix. Ese mes se realizaron más de 7,800 millones de transacciones, por un valor superior a 3.8 billones de reales. Incluso el 4 de septiembre alcanzó un récord de 318.1 millones de operaciones en un solo día.
Los pequeños negocios también han sido fundamentales para su éxito. De acuerdo con una encuesta del Servicio Brasileño de Apoyo a las Micro y Pequeñas Empresas (Sebrae), casi seis de cada diez emprendedores consideran a Pix su principal forma de recibir pagos. Además, el 28% de los microemprendedores obtiene más del 75% de sus ingresos mediante este sistema.
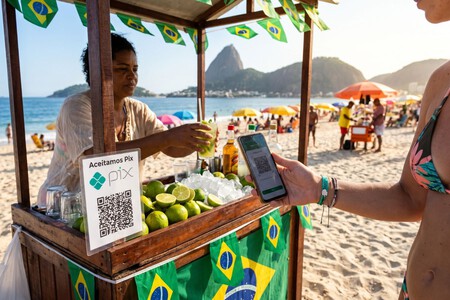
Una de las razones de su popularidad es que resulta más barato para los negocios. Pix es gratuito para las personas en la mayoría de los casos, mientras que los bancos pueden cobrar comisiones a las empresas. Según un estudio del Banco de Pagos Internacionales publicado en 2022, estas tarifas promediaban el 0.22%, frente al 1.1% de las tarjetas de débito y el 2.2% de las de crédito.
Su impacto va más allá de facilitar las compras. Según estimaciones del Banco Central de Brasil, Pix contribuyó a que 71.5 millones de personas comenzaran a utilizar transferencias digitales hasta diciembre de 2022, entre usuarios que no habían realizado este tipo de operaciones bancarias durante el año anterior a su lanzamiento.
Además, Pix ha seguido evolucionando. Ahora permite retirar efectivo en comercios mediante Pix Saque, recibir cambio en efectivo con Pix Troco, realizar pagos sin contacto y automatizar cobros de servicios o suscripciones. Brasil incluso estudia conectarlo con sistemas de otros países para facilitar las transferencias internacionales.
Pix conquistó Brasil, incomodó a Estados Unidos y ahora tiene lecciones para México
El éxito de Pix también provocó un conflicto con Estados Unidos. El gobierno de Donald Trump acusó a Brasil de favorecer a su sistema de pagos y perjudicar a empresas como Visa y Mastercard. Esta disputa fue uno de los motivos utilizados por Washington para imponer aranceles adicionales del 25% a productos brasileños en 2026, una decisión que el gobierno de Luiz Inácio Lula da Silva rechazó.
En México, CoDi y DiMo todavía están lejos de alcanzar la popularidad de Pix. Según cifras del Banco de México, a julio de 2026 CoDi acumulaba 23.2 millones de cuentas validadas, pero apenas 21.5 millones de operaciones desde su lanzamiento. DiMo, por su parte, ya alcanzó 16.4 millones de usuarios y registró 3.1 millones de transferencias entre instituciones durante 2025, de acuerdo con datos de Banxico publicados por El Universal.
El efectivo sigue dominando las compras en México. De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 del INEGI, el 85.2% de los adultos de entre 18 y 70 años utiliza principalmente billetes y monedas para compras de 500 pesos o menos. En contraste, México Evalúa señala que apenas el 41.4% de la población adulta utiliza pagos digitales.
Entonces, ¿qué puede aprender México de Brasil? Para Luis Olmedo de Cáceres, socio director de Banca de NTT DATA México, el éxito de Pix no se explica únicamente por su tecnología. En una columna publicada en El Financiero, señala que fue resultado de reglas claras y de la coordinación entre el gobierno, los bancos y las empresas financieras.
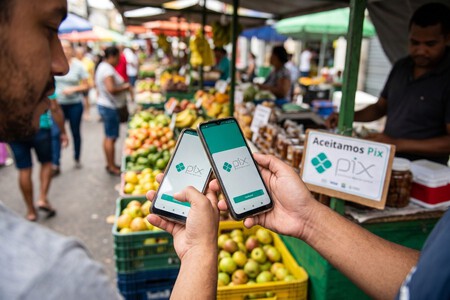
Una de las principales lecciones es que los pagos deben ser fáciles y funcionar entre distintos bancos, sin importar qué aplicación utilice cada persona. También es importante que las instituciones financieras tengan reglas claras para participar y que los comercios puedan aceptar estos pagos sin enfrentar costos elevados.
La confianza también será determinante. El temor a los fraudes, la desconfianza en los bancos, la falta de educación financiera, alfabetización digital y la resistencia de algunos negocios a formalizarse fiscalmente continúan siendo obstáculos para los pagos digitales en México. Para muchos pequeños comerciantes, aceptar pagos electrónicos también puede generar preocupación por dejar un registro de sus ingresos ante el SAT y tener que cumplir con nuevas obligaciones fiscales. Por ello, además de facilitar las transferencias, será necesario ofrecer mayor claridad sobre sus implicaciones fiscales y fortalecer los mecanismos de protección contra fraudes.
Brasil ha desarrollado herramientas como el Mecanismo Especial de Devolución de Pix, que permite solicitar la recuperación de fondos en determinados casos de fraude, aunque no garantiza que el dinero siempre pueda recuperarse. Este tipo de medidas resulta importante para construir confianza entre quienes todavía prefieren utilizar efectivo.
La experiencia brasileña demuestra que no basta con tener tecnología o aprobar una ley para cambiar los hábitos de pago. México necesita que autoridades, bancos y comercios trabajen juntos para ofrecer alternativas sencillas, económicas y seguras. Brasil tardó cinco años en convertir Pix en su principal medio de pago. México quiere acelerar esa transformación en uno solo, pero el verdadero desafío será conseguir que millones de personas prefieran pagar con su celular antes que sacar dinero de su cartera.
Imagen | Xataka México Gemini
En Xataka México | El efectivo no desaparecerá en México con la nueva ley de pagos digitales: los bancos explican qué pasará
En Xataka México | Revolut tiene una idea para que México adopte más fácil los pagos digitales: que los bancos hagan el trabajo difícil
Ver 0 comentarios